Geopolítica e comércio / Nota de pesquisa 02 · v2.1
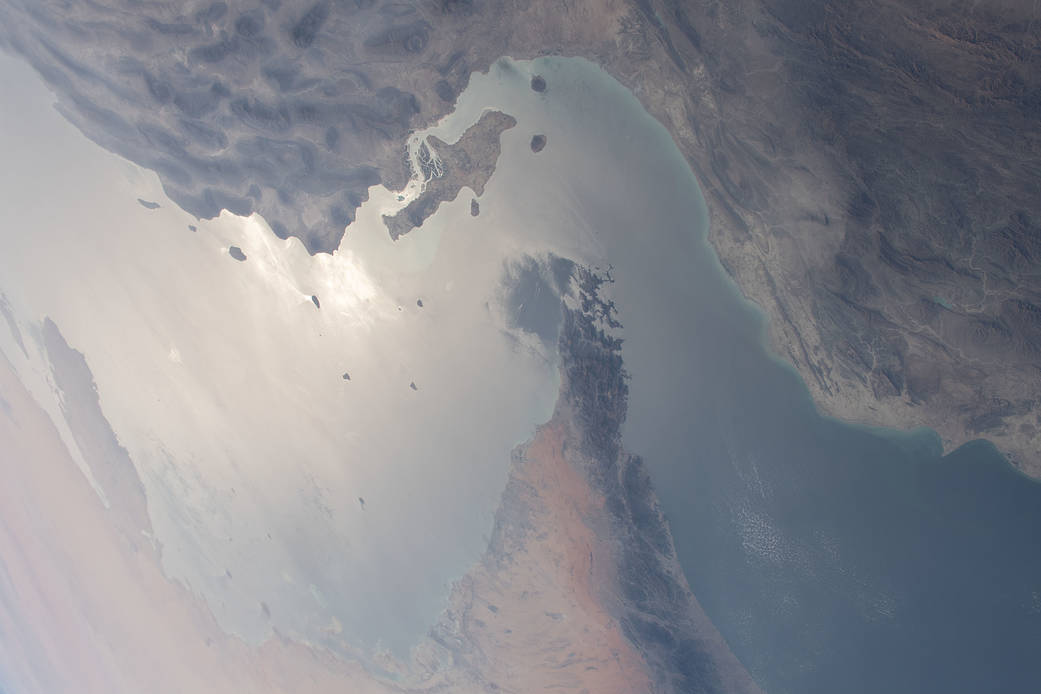
Ormuz: o preço de manter o petróleo em movimento
A recuperação das exportações pode coexistir com entregas caras e frágeis. A decisão é quais riscos a margem de uma carga consegue absorver.
Nota de pesquisa independente · Sem preços em tempo real
Revisão manual: 27 de outubro de 2026 · Próxima revisão devida: 28 de outubro de 2026
Avaliação central
Para uma refinaria asiática ou um trader físico escolhendo petróleo para os próximos 7–30 dias, um volume regional maior de exportações não basta para assumir uma entrega firme. O recurso escasso pode ser o navio adequado, a cobertura válida, uma janela de descarga ou o caixa para financiar atrasos — e não o barril na origem. Esta é nossa inferência das evidências abaixo, não uma conclusão sobre uma carga específica.
Caminho preferido: mantenha uma opção no Golfo e uma alternativa efetivamente executável, compare a contribuição na entrega ajustada à qualidade na mesma janela de chegada e só se comprometa quando a perda adversa couber na margem e na liquidez. Não pague um prêmio de confiabilidade apenas por mudar o país de origem; verifique se a alternativa remove a dependência crítica.
Revisão de 27 de outubro: a decisão continua condicionada
A verificação de hoje confirma que a MARAD ainda lista o Aviso 2026-011 como ativo. A projeção da EIA usada abaixo continua sendo a edição de 6 de outubro, com dados fechados em 1 de outubro; o comentário da IEA sobre fretes permanece datado de 21 de outubro. A nova verificação não transforma essas estimativas ou observações em preços de 27 de outubro. [1, 2, 4]
Mantenha a avaliação, com revisão atualizada e datas originais das evidências: compare contribuição executável na entrega e exposição de caixa antes de ampliar o compromisso. Esta revisão não verificou novo incidente, aceitação do transportador, cotação de seguro ou margem atual de carga. A consequência comercial justifica manter o dossiê aberto, sem concluir que toda carga deva parar.
1. O que mudou: recuperação sem normalização
A projeção da EIA de 6 de outubro estima que a produção interrompida no Oriente Médio caiu de 10,9 milhões de barris/dia em maio para 5,8 em agosto e 4,8 em setembro. A melhora de setembro existe nessa série estimada, mas 4,8 milhões de barris/dia ainda representam produção indisponível. São estimativas, não uma medição de cargas disponíveis em outubro. [1]
O comentário posterior da IEA, publicado em 21 de outubro, relata fretes elevados em meados daquele mês. As observações do texto abaixo tratam de rotas diferentes e não são ofertas intercambiáveis. Elas mostram por que mudar a origem não elimina automaticamente a exposição a um mercado de petroleiros pressionado. [2]
Os sinais favorável e adverso não se contradizem: mais petróleo pode chegar ao mercado consumindo mais tempo de navio e logística mais cara. A própria EIA pressupõe restauração gradual, mas adverte que a volatilidade pode superar a de sua previsão central. Os dados do modelo foram fechados em 1 de outubro; não determinam as condições de 27 de outubro.
| Período | Estimativa |
|---|---|
| Maio de 2026 | 10,9 |
| Agosto de 2026 | 5,8 |
| Setembro de 2026 | 4,8 |
Cálculo com as estimativas publicadas arredondadas: setembro ficou 1,0 milhão de barris/dia abaixo de agosto (cerca de 17%) e 6,1 abaixo de maio (cerca de 56%). Menor produção interrompida não equivale ao mesmo aumento de cargas entregues.
| Rota | Custo informado |
|---|---|
| Golfo do Oriente Médio → Ásia · grande petroleiro | Mais de USD 37/barril |
| Costa do Golfo dos EUA → Singapura · transporte de petróleo | Cerca de USD 33/barril |
Definições de rota e possíveis premissas de viagem diferem: não subtraia os valores para classificar ofertas. São observações datadas do texto, não cotações executáveis nem um novo feed de preços.
2. Geoestratégia: acesso não é independência
A visão binária de “aberto ou fechado” ignora como incerteza, atraso e custo podem exercer pressão mesmo com o comércio em funcionamento. Esse é um mecanismo estratégico, não uma afirmação sobre intenções ocultas de governos. Proteção, infraestrutura de desvio e transbordos podem sustentar fluxos sem criar uma rota igualmente utilizável para toda bandeira, operador, carga ou destino.
A EIA registra a interrupção e a restauração parcial, em setembro, do oleoduto saudita Leste–Oeste, uma alternativa a Ormuz. Nossa inferência: a redundância deve ser testada por falhas comuns — terminal, oleoduto, passagem, transportador, cobertura e financiamento — e não pela contagem de nomes de rotas. Um desvio pode eliminar um gargalo e deixar outra dependência decisiva.
O efeito sobre a negociação é desigual. Um produtor pode recuperar volume exportado cedendo valor para garantir transporte; um comprador pode conseguir desconto na carga e pagar mais para recebê-la. Controle de capacidade confiável e prazo pode exigir um prêmio. Isso não significa ganho para todo armador: seguro, exposição operacional e responsabilidades contratuais podem absorvê-lo.
A escolha estratégica difere entre atores. Em nossa avaliação, exportadores têm razões para preservar acesso que gere receita; governos importadores, para diversificar e conter a inflação entregue; um ator capaz de perturbar a passagem pode impor custos sem parar cada embarque. Isso não comprova intenção governamental. Explica por que contenção diplomática, recuperação física e normalização comercial podem avançar em ritmos distintos — e por que uma manchete política não justifica, por si só, ampliar a posição.
3. Geoeconomia: compare a margem realizável
Para uma refinaria, o preço de origem é uma regra incompleta de classificação. Compare a receita esperada de produtos por barril de carga após ajuste de qualidade e rendimento, menos aquisição, logística, seguro, financiamento e custos retidos no contrato efetivo. Para um trader, use o netback da venda contratada. Compare alternativas na mesma moeda, unidade e janela de chegada.
Defina a folga como a contribuição após custos conhecidos menos a contribuição exigida pela empresa. Teste se o custo adicional não segurado ou irrecuperável de uma entrega adversa consome essa folga. Se consumir, o desconto não comprou proteção suficiente. É uma identidade de decisão; não estimamos a economia de uma carga nem probabilidades de incidentes.
Evite dupla contagem: não acrescente frete ou seguro já incluídos numa cotação entregue. Considere apenas custos e responsabilidades da parte avaliada. Teste também o caixa: um atraso pode prolongar o capital de giro ou exigir desembolso antes de recuperações junto à seguradora ou contraparte. Uma estimativa lucrativa ainda pode exceder a liquidez disponível.
Teste frete e atraso em eixos separados, usando uma oferta alternativa válida e a próxima janela viável, sem inventar probabilidades de ataque. Mostre contribuição e pico de caixa em cada caso. O ponto de ruptura comercial é o primeiro cenário abaixo da contribuição exigida ou acima do limite de liquidez. Compare o custo de reservar a contingência com a perda que ela realmente pode evitar; uma alternativa indisponível ou tardia não tem valor de opção utilizável.
4. O contrato pode devolver o risco ao comprador
O modelo VOYWAR 2025 da BIMCO trata de cancelamento, rotas, ajuste de frete e alocação de custos de seguro ligados a riscos de guerra. Essas disposições só importam se incorporadas e conforme alteradas nos documentos assinados; não são regras universais desse comércio. [3]
O teste comercial é se a promessa de venda, os direitos de transporte, o seguro e os documentos de pagamento continuam alinhados após uma interrupção. O transportador pode reter um direito que o vendedor não espelhou em sua obrigação de entrega. Transferir o transporte não transfere automaticamente a propriedade, toda perda ou a aceitação bancária. Examine a cadeia contratual efetiva com os assessores pertinentes; o país ou um Incoterm não bastam.
5. Três trajetórias e gatilhos observáveis de decisão
São cenários condicionais de planejamento para os próximos 7–30 dias, não previsões probabilísticas. Para 30–90 dias, priorize prontidão de substituição e capacidade independente de entrega, sem extrapolar o spread cotado hoje.
| Trajetória | Evidência a observar | Implicação para decisão |
|---|---|---|
| Adaptação sob pressão | Fluxos se recuperam, mas frete firme, cobertura ou chegada continuam restritivos. | Mantenha uma segunda via executável; limite o compromisso à margem sob estresse e ao caixa. |
| Alívio operacional | Ofertas válidas sucessivas mostram menor custo total e execução mais firme, além de manchetes diplomáticas. | Reduza gastos de contingência após confirmar a melhora física e contratual. |
| Nova interrupção | Aceitação, cobertura ou janela indispensável de terminal é retirada ou alterada materialmente. | Recalcule a exposição e acione a contingência contratada; não defenda a operação pelo esforço já gasto. |
6. Transforme a tese num compromisso limitado
Suprimentos deve pedir um caso do Golfo e uma alternativa para a mesma especificação e chegada. A operação deve confirmar viabilidade de transporte, carga, descarga e direitos de contingência. A tesouraria deve testar o pico de caixa no atraso; o responsável comercial deve fixar o custo adverso máximo e a última data útil para substituição. Explicite a validade das cotações e da decisão.
Um avanço condicionado exige contrapartes e viagem executáveis, cobertura e documentos aplicáveis confirmados, contribuição positiva no estresse, caixa suficiente e contingência ainda utilizável. Se uma condição necessária estiver pendente, suspenda o compromisso firme e preserve a opção. Se falhar e não puder ser reparada a tempo, recuse ou reprecifique a operação. Segurança e elegibilidade jurídica são pré-requisitos, não perdas compensáveis por margem maior.
Ainda necessário: Oferta firme de frete e seguro, viagem confirmada e limites de margem e caixa do comprador.
7. O que enfraqueceria ou reverteria esta avaliação?
O caso contrário mais forte é uma normalização operacional sustentada: frete e cobertura executáveis melhoram em janelas sucessivas de contratação, os prazos caem e ofertas do Golfo mantêm vantagem após custos e ajuste de qualidade. Nesse caso, pagar um grande prêmio por alternativas pode destruir valor. As hipóteses de recuperação da EIA justificam observar esse desfecho, não presumir que já ocorreu.
A confiança na tese é maior como regra estrutural de decisão do que como previsão da próxima carga. Não recebemos aceitação atual de transportador, frete vinculante, oferta de seguro, rendimentos da refinaria, decisão bancária ou caixa do comprador. Sem isso, não podemos eleger a carga vencedora nem quantificar seu retorno ajustado ao risco.
Evidências, método e limites
Escopo: compra de petróleo por refinaria asiática ou trader físico; compromisso em 7–30 dias e preparação em 30–90. A síntese separa estimativas, comentários das fontes e nossa análise condicional. As janelas diferem; nenhuma é cotação ao vivo de 27 de outubro. Não calculamos probabilidade de ataque: contagens sem denominador comparável de exposição não a sustentam. A análise não determina autorização do navio, elegibilidade jurídica ou aceitação de seguro.
O aviso ativo da MARAD fornece contexto operacional de risco; não resolve a escolha econômica entre duas cargas. Seu escopo para bandeira dos EUA não deve ser generalizado a todo navio. [4]
Análise e traduções: CURRENT & PASSAGE. Esta nota substitui a análise introdutória; versões anteriores permanecem no histórico. Não há conclusão sobre uma carga específica.
Fontes primárias
- [1] EIA · Short-Term Energy Outlook, 6 de outubro de 2026; dados fechados em 1 de outubro. Estimativas e premissas, não observações do fim de outubro.
- [2] IEA (2026), The soaring cost of shipping is lifting the price of oil for consumers, 21 de outubro de 2026, IEA, Paris. CC BY 4.0. Fatos selecionados do texto parafraseados e traduzidos pela CURRENT & PASSAGE; sem reprodução de gráficos, bases ou fotografias de terceiros.
- [3] BIMCO · VOYWAR 2025. Referência contratual, não evidência de um contrato específico. Consulte o texto incorporado e a lei aplicável. Sem reprodução da cláusula.
- [4] MARAD · Aviso 2026-011, ativo na verificação de 27 de outubro. Vigente desde 9 de setembro de 2026; vencimento indicado em 8 de março de 2027. Orientação operacional para bandeira dos EUA, não autorização universal de carga.
Atribuição e reutilização / CC BY 4.0
This is a work derived by CURRENT & PASSAGE from IEA material and CURRENT & PASSAGE is solely liable and responsible for this derived work. The derived work is not endorsed by the IEA or its Member countries in any manner.